
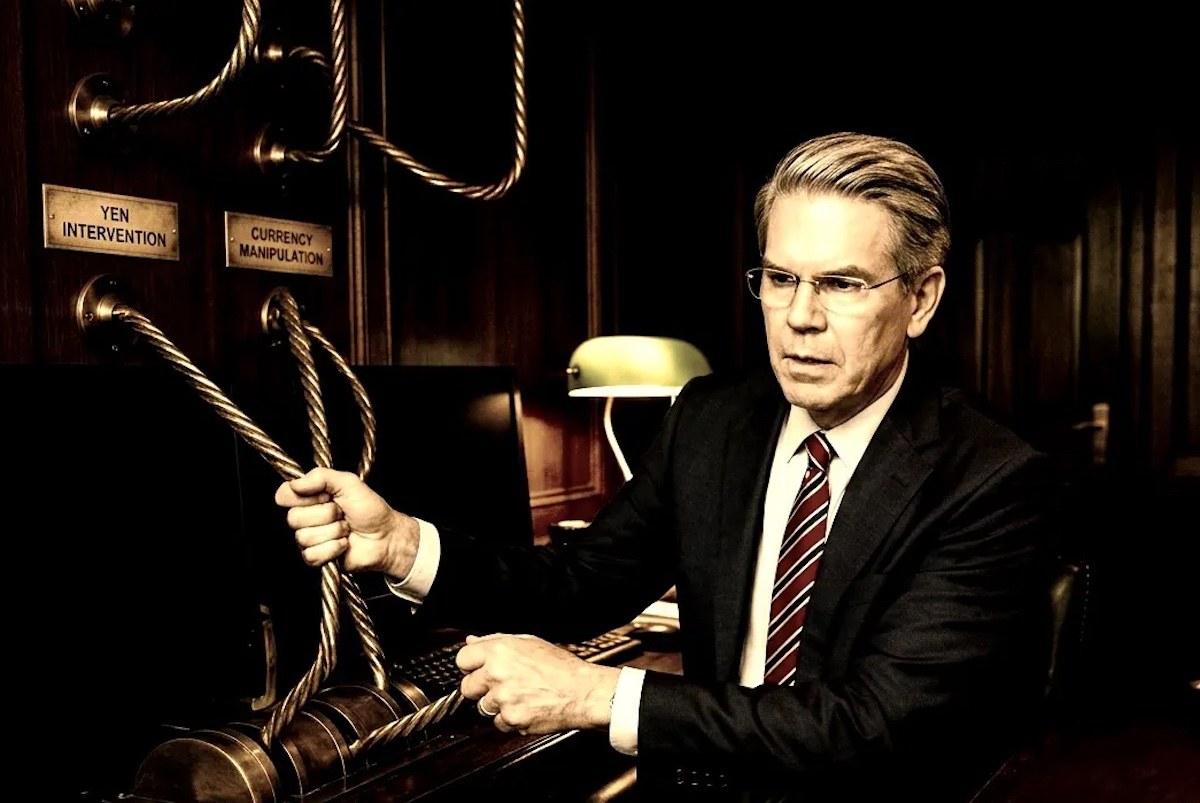
Japonya Merkez Bankası (BOJ), Cuma günü politika faizini 31 yılın yüksek seviyesi olan %1.25’e yükselterek 25 baz puanlık bir artış açıkladı; ancak bu hamle asıl olarak enflasyonun ekonomik büyümeyi geride bırakmasının yarattığı baskıyla ilişkilendirildi. Banka Başkanı Kazuo Ueda’nı başkanlığında aldığı kararla birlikte, ABD Hazine Bakanı Scott Bessent’ın Japonya’nın döviz politikasına yönelik müdahaleleri ve bu konudaki iddiaları yeniden gündeme geldi.
Buna karşılık BOJ, enflasyonun büyümeye göre daha hızlı ilerlediği gerçeğine yanıt verdi. Tüketici fiyatları yıllık bazda %1.9 oranında artarken, Gayri Safi Yurt İçi Hasıla (GSYİH) Nisan-Haziran döneminde önceki aya karşı ancak %0.4 büyüdü. Ueda ve yönetim kurulu bu noktada duraksasaydı ya da sıkılaştırmanın devam etmeyeceğini ima etseydi, tahvil piyasasında bir geri tepkiye yol açma riski taşıyordu.
Bessent’ın BOJ Süreçlerine Karışması
Bessent, BOJ görüşmelerine ve döviz politikasına bu kadar agresif biçimde karıştı ki, Japonya Hazine Bakanı Satsuki Katayama yakın zamanda durumu “korkutucu” olarak nitelendirdi. Katayama, kısmen Bessent’ın dikkat çeken açıklamasına işaret ediyordu: “Artık ev burası benim. … BOJ’in ne yapacağını ve Japon politika yapıcılarının ne yapacağını anlamaya dair oldukça iyi bir içgörüm var. İsterseniz bana karşı bahse girebilirsiniz.”
Bessent için sorun, Tokyo’daki en önemli isimlerden bazılarının tam da bunu yapıyor olması. Son aylarda ofise gelen Başbakan Sanae Takaichi tarafından atanan iki BOJ yönetim kurulu üyesi olan Toichiro Asada ve Ayano Sato, Cuma faiz artırımına muhalif çıktı ve 7-2’lik bir ayrılık oluştu.
Takaichi’nin Sıkılaştırma Karşısındaki Tutumu
Bu muhalefet, Takaichi’nin sıkıştırmanın devamına kesinlikle karşı olduğunu gösteriyor. Daha önceki ek faiz artışları fikrini “aptalca” olarak niteleyen Takaichi için önümüzdeki Ekim ve Aralık toplantılarına dair en büyük sorulardan biri, Ueda ekiinin politika normalleştirmesini sürdürme gerekliliği konusundaki birliğinin ne kadar güçlü olduğu.
Döviz (yen) Cuma günü Ueda konuşma yaptıktan sonra %1 değer kaybetti; bu da piyasaların açıklamalarında pek fazla sıkıştırmacı üslup görmediğine işaret ediyor. Elbette Ueda kartlarını saklıyor. Japonya’nın %2’in altındaki enflasyon oranının aslında bir yanıltıcı olduğunu biliyor.
Takaichi’nin Demokratik Liberal Partisi (LDP) petrol kaynaklı fiyat artışlarını örtmek için sübvansiyonlar kullanmıyorsa, bu oranın çok daha yüksek olması gerekirdi. ABD Başkanı Donald Trump‘ın Orta Doğu’daki savaşının sürmesiyle birlikte Japonya’nın petrol ithalatının %95’inin yine yükselme eğiliminde kalması bekleniyor.
Piyasa Analistlerinin Değerlendirmesi
Fitch Ratings ekonomisti Jessica Hinds, “Genel olarak BOJ’in açıklaması, daha yapacak çok işi olduğunu düşündüğünü gösterdi; bankanın politika faizini yükseltmeye devam edeceğini ve bugün yapılan açıklamadan sonra da gevşek finansal koşulların korunacağını öngördüğünü tekrarladı,” dedi.
Danske Bank analistleri, BOJ’in bugün büyük ölçekli (jumbo) bir faiz artışı yapabileceğini ancak bunu yapmadığını not etti. İşlemciler artık merkez bankasının üst üste sıkıştırma hamlelerini yapabilme iradesi olup olmadığını sorguluyor.
Tahvil piyasası ayrıca Ueda’yı, 1999’dan beri neredeyse sıfıra yakın olan faizleri normalleştirmeye teşvik ediyor. BOJ, o yıl Grup Yedi ülkeler arasında borçlanma maliyetlerini sıfıra indiren ilk ülke olmuştu.
Sıfır Faiz Döneminin Tarihi
Iki yıl sonra, 2001’de BOJ nicel kolaylaştırma (QE) konseptini geliştirdi. Ancak gerçek sıfırdan uzaklaşma ancak şimdi başarılıyor. 2006 ve 2007’deki önceki deneme başarılı olmamıştı; kısa süre sonra sıfır faizler geri döndü, QE de aynı şekilde geri geldi.
Ueda’nın 2024’ten beri yaptığı faiz artışlarını geri almaya kararlı olması bekleniyor. Ancak görevi, BOJ başkanı olarak 2003-2008 arasında Toshihiko Fukui’nin dönemine göre çok daha zor. O zamandan beri BOJ bilançosunu abartılı biçimde büyütti. 2013-2018 arasında Japonya Devlet Tahvilleri (JGB) ve hisseleri satın alarak bilançosu, ülkenin 4.2 trilyon dolarlık ekonomisinin üzerine çıkardı.
Bu dönemde, 2016’da BOJ getiri eğrisi kontrolü (YCC) taktiklerini denedi. Ayrıca nicel ve niteliksel moneter kolaylaştırma (QQE) uyguladı ve JGB getirilerini baskı altında tutmak için negatif faiz politikasını (NIRP) yoğunlaştırdı. Taktik kısa vadeli bir başarı olsa da uzun vadeli bir kayıp oldu. Şüphe yok ki, bu Tokyo’nun kendi “dul maker” ticaretini oluşturmasına yardımcı oldu.
Bessent’ın İddialarının Geçmişi
Bessent’ın BOJ işlerine yönelik eşsiz müdahaleleri, önündeki yola cazip bir katman ekliyor. Ancak o muhtemelen dünyanın en güvenilir tersi işaretçi (contrarian indicator) haline geldi. Bessent’ın petrol fiyatlarının düşeceğine dair emin çağrıları tutmadı. Tahvil geri alım hamlesi de takıldı.
Washington’un 2025’te 300 milyar dolardan fazla gümrük geliri elde edeceğini öngördüğü doğru çıkmadı. Arjantin peso’sunu desteklemenin Başkan Javier Milei’ye siyasi bir ivme vereceğine dair bahsi de yaşlanmadı.
Bond Vigilantolar ve Fed Bağımsızlığı
Sadece Bessent, Hazine’nin borç piyasalarını yönlendirme yeteneğine dair iddialarının hesaplanmış cesaret mi yoksa gerçek inanç mı olduğunu biliyor. Ancak George Soros ve Stanley Druckenmiller ile yan yana hedge fon dünyasında yetiştiği için, tahvil vigilantolarının komuta üzerine çekilmediğini ve Fed’in Başkan’ın tweetlerinden ilham almadığını kesinlikle hatırlıyor.
“Tahvil piyasası daha fazla hükümeti topçu mermilerinden daha çok yok etti,” dedi Bessent; ayrıca Trump’ın “doğru şeyi yapmak için Fed başkanı hakkında tam güvene sahip olduğunu” ekledi.
Ama öyle mi? Trump’ın hem yakın zamanda hem de bir decade önce yaptığı ifadeler bunun tersini gösteriyor. Bessent’ın geçmiş kayıtları göz önüne alındığında, ya tahvil piyasası istikrarına ya da Fed’in bağımsızlığına dair güvenini paylaşmak için azice sebep var; ki bu tam olarak küresel piyasalar için böyle hassas bir an oluşturuyor.

Doların Çökeceği İddiası
Bessent, en iyi bunu fark etmesi gereken kişi. Adını 1990’lı yıllarda İngiliz sterlinine karşı yaptığı kısa satışlar ve Hong Kong ile Malezya dövizlerinde hükümet politikalarındaki çatlakları sömürerek çıkardı. Şimdiki soru, yardım ettiği politikalara modern tarihin en büyük kısa satışlarından birinin davet edilip edilmediği.
Adil olmak gerekirse, “dolar çökecek” ticareti geçmiş iki decade boyunca pek çok yatırımcıyı yandırdı; yeşil kağıt (dolar) ABD borcunun 40 trilyon doları aşması ve Trump’ın Fed’e baskısı rağmen oldukça iyi duruyor. Altın ve kripto para tam da yükselmiyor, ki piyasalar gerçekten dollar’a olan inancını kaybetmişse böyle olması gerekirdi.
Ama tahvil piyasasını komuta edebileğini iddia ederek Bessent muhtemelen Japonya’nın kendi hatasını tekrarlıyor. Ironi oldukça yoğun: son haftalardaki Tokyo planları konusunda bir kehaneye (oracle) dönüştüğünü gösteriyor.
İkinci ironi: tahvil geri alım şeması, iki decadedır Japonya’ın başvurduğu yaklaşımı yansıtıyor—sağlıklı maliye politikası izlemek yerine piyasa müdahalesini kullanarak getirileri sınırlamak.
Takaichi’nin Seçenekleri Tükeniyor
Japonya’nın iktidardaki Demokratik Liberal Partisi (LDP), Başbakan Sanae Takaichi altında, bu stratejinin çalıştığını iddia edebilir. On yıllık getiriler, borcun GSYİH’ye oranının 260’a kadar çıkması rağmen ancak %2.9’da oturuyor.
Ama tahvil piyasası, 1996, 2006 ya da 2016’da etkili olan bir playbook’un artık yolunun tükendiğini sinyaliyor. Geçen hafta getiriler 30 yılın yüksek seviyesi olan %3’e ulaştı—bu da Takaichi’nin ilerideki seçeneklerini kısıtlayacak bir sarsıntı.
Görevinin on birinci ayında, “Sanaenomics” hâlâ gevşek biçimde tanımlanıyor; açıkçası maliye gevşetmeye, vergi indirimlerine ve dip seviyesinde faizlere yöneliyor. Tahvil piyasası ona bunun üçünün de zamanı olmadığını söylüyor. Ama görünürde bir Plan B olmadan, muhtemelen Takaichi’nin artan maliye harcamaları, vergi indirimleri ve ihracatı artıracak zayıf döviz konusundaki direnişini koruyacağı yönünde ihtimaller var.
Japonya’sının Bessent İçin Plan B Olması
Japonya ise aynı zamanda Bessent’ın kendi Plan B’si gibi görünüyor. Fed’i faiz indirmeye neredeyse 20 aydır başarılı olmadan baskıladıktan sonra, Hazine yetkilileri BOJ’in faiz artışlarını hızlandırmayı makul bir teselli olarak görüyor. Yani Ueda işbirliği yaparsa. Bu, Japonya’nın çıkarına olurdu; çünkü 27 yıllık sıfıra yakın faizler artık Japonya’ya ters dönüyor.
Japon ekonomisini petrol kaynaklı enflasyon için kolay av haline getirdi; İran savaşının derinleştiğine dair işaretler ortaya çıkarken bu oldu. Ayrıca aynı zamanda bir century yarısı harcadı—Japonya bu dönemde bürokrasiyi azaltarak, yenilenmeyi canlandırarak, üretkenliği artırarak, iş piyasalarını daha liyakat temelli yaparak ve Tokyo’yu Asya finansının merkezine geri getirerek rekabetçiliğini artırabilirdi.
Takaichi’nin Onay Oranı
Ama Takaichi, LDP’nin artan harlama/zayıf döviz yaklaşımından farklı bir strateji ortaya koymadı. Aksine, Takaichi onay oranı tüm zamanların en düşük seviyesine düştükçe daha da derinleşme eğiliminde. Trump’ın Tokyo’yı askeri harcama abartılı biçimde artırmaya sevk etmesi—üstelik daha düşük gümrük için Tokyo’dan 550 milyar dolarlık bir “imza bonusu” talep etmesiyle birlikte—işleri kolaylaştırmıyor.
Bu haftanın başında Takaichi, LDP’nin savunma harcamasını yakında GSYİH’nin %3.5’i artırabileceğini açıkladı. Bu da Tokyo’yu NATO ve diğer ABD müttefikleriyle aynı lige sokar. Aynı zamanda finansal piyasaları bir fırtına içine aldı; çünkü işlemciler, artışı finanse etmek için borç satışlarının yükselmesi gerektiğini hesaplıyor. Endişe, Moody’s Investors Service, S&P Global ve Fitch’in bu artış hakkında ne diyeceği.
Tahvil Piyasasının Sinyali
Bu artış Trump World’i mutlu eder. Ama Ueda’nın BOJ’inin Bessent’ı ileride o kadar da mutlu yapacağı belli değil. BOJ toplantısından sonraki basın konferansında Ueda, ekonominin muhtemelen ılımlı biçimde büyümeye devam edeceğini (aşırı ısınmak yerine) tekrarladı. Ayrıca UEA ile ilgili talebin ekonomiyi desteklediğini belirtti; tıpkı Güney Kore ve Tayvan’da büyümeyi sürdürdüğü gibi.
Tahvil piyasası ayrıca Ueda’yı, 1999’dan beri neredeyle sıfıra yakın olan faizleri normalleştirmeye teşvik ediyor. Bu da AI talebinin zor bir döneme yaklaşması durumunda BOJ’in sıkılaştırma eğiliminin azalacağı anlamına geliyor.
AI açısı aynı zamanda biraz belirsiz (wildcard). Küresel piyasalardaki son volatilite, yatırımcıları AI talebinin zor bir döneme yaklaştığından endişe ettiriyor. Böyleyse BOJ’in sıkılaştırma eğilimi, 2027’ye kadar sürmesi beklenen AI patlaması olsaydı olduğundan az olurdu. Yalnızca Ağustos ayında ihracat yıllık bazda %19.3 arttı. Bu da Temmuz’daki %23.2’lik artışın ardından geldi; bu hız Grup Yedi bir ülkeye değil, gelişmekte olan ekonomilere daha yaygındır.
Ueda’nın Son Sözleri
Basın konferansında Ueda şunları söyledi: “Gelecekteki faiz artışlarının hızıyla ilgili olarak, eskiden olduğu gibi her üç ayda bir gibi önceden belirlenmiş bir fikrimiz yok. Arkaplan enflasyonunun %2’de istikrar kazandığını sağlamak için en iyi yolun nasıl olacağını her polit toplantısında belirleyeceğiz.” Bu tür ifadeler hem sıkıştırmacı hem de gevşekçiler kendi görüşlerine uygun olduğunu iddia edebilir.
Muhtemelen bu bir-el-eli/other-el-eli ifadesi Bessent’ı susturmayacak. Döviz (yen) buradan güçlenecek mi, hedge fon işlemcileri için bir soru. Ama Bessent’ın geçmiş 19 aydaki kayıtları göz önüne alındığında, akıllı para döviz shortçularının kontrolü yeniden ele alacağına—ve topçu mermilerini sallayacağına dair olabilir.
William Pesek’i X (@WilliamPesek) üzerinden takip edin.




1 yorum
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.