
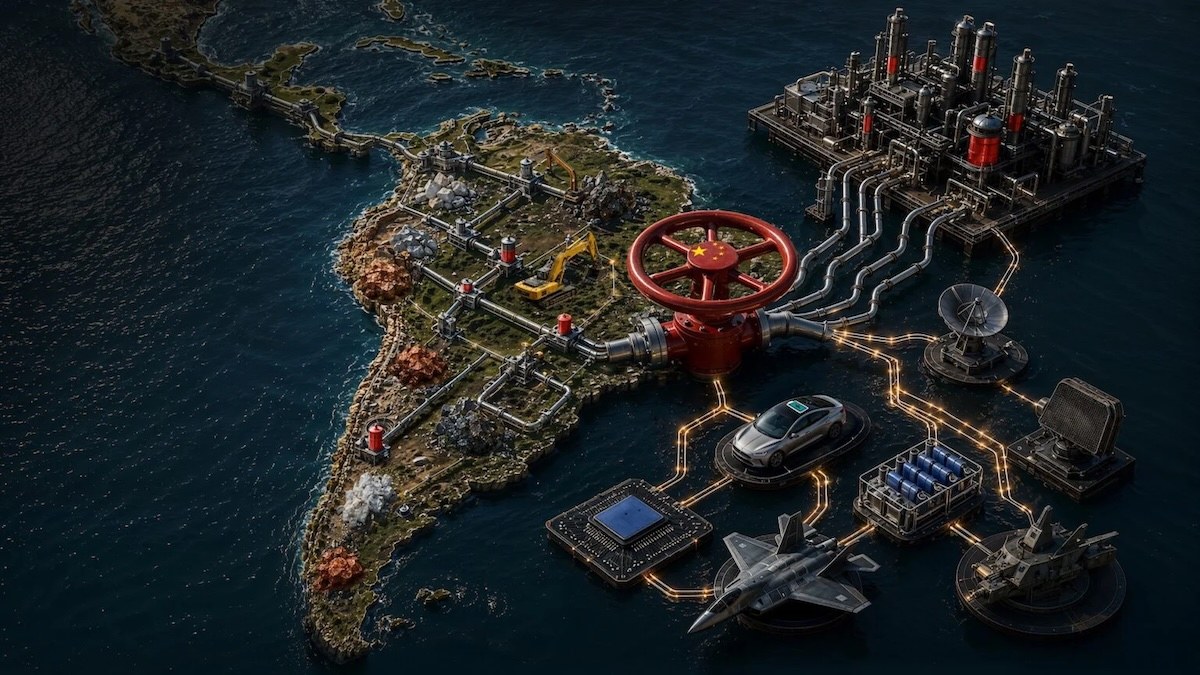
Uluslararası Enerji Ajansı (IEA), kritik minerallere yönelik talebin 2030’a kadar yılda yüzde 6’dan fazla büyüyeceğini öngörüyor. Latin Amerika, dünya lityum rezervlerinin yarısına ve bakır rezervlerinin üçte birinden fazlasına sahip olurken, bölge pazarı OLADE’nin hesaplarına göre yaklaşık 180 milyar dolar değerinde. TRENDS Araştırmacılık ve Danışmanlığı uzman Eduardo Castellet Nogués’e göre kısa süreli bir tedarik sıkıntısı bile uyduları, uçakları, radarları ve türbinleri durdurabilir; Çin ise nadir toprakların yaklaşık yüzde 90’ını işliyor.
Makale, Çin’in Latin Amerika’daki madencilik varlığını iki onyıl boyunca nasıl inşa ettiğini Belt and Road (Kuşlanıp Yolu) Girişimi üzerinden haritalandırıyor: Lityum Üçgeni, Peru bakırı (Las Bambas ve 2026’da Zijin’in yaklaşık 1,5 milyar dolarlık La Arena projesi) ve Brezilya’nın Lityum Vadisi. OECD’ye göre bölgeden ihracat edilen minerallerin yüzde 62’si hala işlenmeden dışarı çıkarken, devlet destekli Çin firmalarının fiyatları ve rakiplerini sıkıştırdığı iddia ediliyor.
Kritik Mineraller: Ekonomiden Öte Güvenlik Konusu
Uluslararası Enerji Ajansı (IEA)’na göre, enerji dönüşümü, ekonomilerin dijitalleşmesi ve büyük güçler arasındaki yoğunlaşan teknolojik rekabetle beslenen kritik minerallere yönelik küresel talebin 2030’a kadar yılda yüzde 6’dan fazla büyümesi bekleniyor. Bu bağlamda Latin Amerika kritik bir konuma sahip: Bölge, dünya lityum rezervlerinin yaklaşık yarısına, bakır rezervlerinin üçte birinden fazlasına ve nikel, grafit, kobalt ve nadir toprak elementleri gibi önemli yataklara sahip.
Latin Amerikalı Enerji Örgütü (OLADE)’na göre bölgedeki kritik mineral pazarı şu anda yaklaşık 180 milyar dolar değerinde ve küresel pazarın yaklaşık dörtte birini oluşturuyor. Bu kaynaklar, piller, elektrikli araçlar, yarı iletkenler, ileri güç şebekeleri ve temiz enerji teknolojileri için vazgeçilmez.
“Diğer tedarik zincirlerinin aksine, bu malzemelerdeki kısa süreli bir kıtlık üretimi yavaşlatmaktan öte, uydu, avcı uçakları, radar sistemleri ve güç türbinleri dahil ulusal güvenlikle bağlantılı tüm endüstriyel sektörleri tamamen durdurabilir.”
Eduardo Castellet Nogués — TRENDS Araştırmacılık ve Danışmanlığı (BAE)
Nogués, kritik tedarik zincirleri uzmanı ve BAE merkezli TRENDE Araştırmacılık ve Danışmanlığının yerel olmayan araştırıcısı olarak Diálogo’ya verdiği demeçte güvenlik endişinin Çin’in tedik zinciri üzerindeki kontrolünden kaynaklandığını vurguladı: “Ülke, nadir toprakların işlenmesi ve ayrıştırılmasında küresel kapasitenin yaklaşık yüzde 90ına sahip olarak bu malzemelere kimin erişebileceğini belirleme gücüne sahip.”
Son tarih, bu endişleri pekiştirdi. Son on yılda Pekin, nadir toprak sektöründeki üstünlüğünü jeopolitik bir araç olarak kullandı; Japonça Senkaku Adları tartışması sırasında ve daha sonu ABD ile ticari gerilimler sırasında bu malzemelere erişimi kısıtladı.
Çin’in Latin Amerika Stratejisi
Son iki onyıl içinde Çin, doğrudan yatırımlar, satın alımlar, ayrıcalıklı finansman ve uzun vadeli tedarik anlaşmaları aracılığıyla Latin Amerika’daki madencilik sektöründeki varlığını istikrarlı biçimde genişletti. Belt and Road Girişimi ve diğer ekonomik işbirliği mekanizmaları, Beijing’in maden projelerine, ulaşım altyapısına ve ticari lojistiğe yönelik yatırımları destekleyerek kritik minerallere uzun vadeli erişimini kolaylaştırdı.
Analistler, bu yatırımların Çin’in aşağı işleme ve işlemede çok daha güçlü konusunu tamamladığını; burada en büyük stratejik kaldıraç elinde tutulduğunu belirtiyor. Analistlere göre Çin’in yatırımları yalnızca tedarik kaynaklarını çeşitlendirmeyi değil, aynı zamanda endüstriyel tedik zincirlerini beslemek ve hem ekonomik rekabet hem de ulusal güvenlik açısından kritik sayılan teknolojilerin üretimini sürdürmek için gereken yataklara uzun vadeli erişimi güvence altına almayı da amaçlıyor.
Arjantin ve Bolivya ile birlikte Lityum Üçgeni’ni oluşturan Şili’de Çin yatırımları, piller ve elektrikli mobilite için vazgeçilmez bir kaynağa istikrarlı, uzun vadeli tedarik güvence altına almak hızlandı. Peru’da Çin şirketleri madencilik sektörüne 20 milyar dolardan fazla yatırım yaptı; dünyanın en büyük bakır madenlerinden biri olan Las Bambas’ın satın alınması da buna dahil. 2026 yılında Zijin Madenciliği de neredeyse 1,5 milyar dolarlık La Arena projesine yönelik yatırımı onayladı.
Brezilya da küresel kritik mineral pazarında giderek daha önemli bir konuma geldi. Brezilya’nın Lityum Vadisi olarak bilinen Minas Gerais, Çin dahil birkaç ülkenin şirketlerinden yatırımlar çekti. Analistler, Brezilya’ın madencilik sektörünün uluslararası yatırıma açık olmaya devam ettiğini ve ülkenin temel stratejik meydan okumasının mineral yataklarının yabancı sahipliğinde değil, yerel işleme kapasitesini genişletmek ve Çin dışına çeşitlendirilmiş ihracat pazarları güvence altına almakta olduğunu vurguluyor.
Fiyat Manipülasyonu ve Tekilleşme Riski
Sorun yalnızca mineral yataklarının sahipliğiyle sınırlı değil; tüm değer zincirini kapsıyor. Nogués, “Pekin sık sık bu minerallerin fiyatlarını kendi stratejik çıkarlarıyla uyumlu biçimde manipüle etmek için devlet işletmelerini kullanıyor. Kritik mineraller üzerindeki neredeyse mutlak kontrol nedeniyle tedarik zincirinin tekilleşme riski var” dedi.

Uzman, devlet desteğinin Çin şirketlerine önemli bir rekabet üstünlüğü sağladığını da savunuyor: “Bu strateji, Çin Komünist Partisi tarafından desteklenen şirketlerin neredeyse tüm potansiyel rakipleri satın alması veya onları aşması nedeniyle yeni rakiplerin pazara girmesini neredeyse imkânsız kılıyor.” Sonuç olarak pazarın giderek daha çok konsantize olduğunu ve üretici ülkelerin müzakere gücünü zayıflatığını ekledi.
Bağımlılık Riski
Latin Amerika, küresel kritik mineral manzarasında stratejik bir konuma sahip. Bölge, dünya lityum rezervlerinin yaklaşık yüzde 60ını ve bakır rezervlerinin yüzde 40ını içerirken, Brezilya Çin’den sonra dünyanın en büyük ikinci nadir toprak rezervine sahip. Ancak OECD’ye göre bölgeden ihracat edilen minerallerin yüzde 62’si hala işlenmamış ham madde halinde.
Çökü hükümetler için bu, giderek daha önemli bir stratejik meydan chiması temsil ediyor. Latin Amerika kritik minerallerin ana tedarikçisi olsa da, en yüksek katma değerli faaliyetlerden—işleme ve endüstriyel işlemeden ileri teknolojilerin üretimine kadar olanlar—bölge dışında yoğunlaşmış durumda. Nogués, “Kaynak açısından zengin birçok ülke yalnızca çıkarma aşamasında sıkışıp kalmaya devam ederken, Çin şirketleri ham cevheri işlenmek üzere Çin’e ihraç ediyor” diye gözlemledi.
Risk şu ki Latin Amerika ham madde tedarik etmeye devam ederken, değer zincirinin en karlı aşamaları—işleme, ileri işlem ve stratejik bileşenlerin üretimi—başka yerlerde yoğunlaşmaya devam edecek. Bu konum aynı zamanda Pekin’in yatırıma, fiyatlama ve ticari akışlar üzerindeki etkisini artırarak jeoekonomik kaldıraçını genişletmesine ve bölgenin karar verme özerkliğini etkilemesine olanak tanıyor.
Daha Fazla Stratejik Özerklik Yönünde
Sonuç olarak birkaç Latin Amerika ülkesi, doğal kaynaklarından elde edilen değerin daha fazlasını elinde tutarak ve Çin’in tedarik zincirleriyle ilişkili hassaslıkları azatarak ekonomik ve endüstriyel özerkliğini güçlendirmeye çalışıyor. Arjantin, Brezilya ve Şili farklı—ama giderek birbirini tamamlayan—yaklaşımlar izliyor.
Arjantin, özellikle lityum sektöründe madencilik yatırımları çekmek için Büyük Yatırım Teşvik Rejimi (RIGI)’ni hayata geçirdi. Şili, bakır ve lityumun yerel işlemesini genişleterek yabancı işleme kapasitesine bağımlılığı azaltmayı amaçlayan Ulusal Kritik Mineraller Stratejisi’ni başlattı.
Brezilya, kritik mineralleri ulusal endüstriyel ve stratejik öncelik haline getirerek özellikle önemli bir adım attı. Temmuz ayında Maden ve Enerji Bakanlığı, Brezilya’nın küresel kritik mineral üretimindeki payını artırmayı ve yerel işleme ve endüstriyel işlem kapasitesini genişletmeyi hedefleyen Ulusal Madencilik Planı 2050’yi açıkladı. Bu arada hükümet, kritik mineraller politikasını koordine etmek için yeni girişimler yürütüyor; bazı kurumsal ve mevzuat mekanizmaları hâlâ geliştirilme aşamasında.
Analistlere göre bu çabalar yalnızca başlangıç basamağı temsil ediyor. Ulusal stratejiler yerel endüstriyel kapasite inşa etmeye başlamış olsa da, özellikle işleme, ileri işlem ve üretim teknolojilerinde Çin ile arasındaki makas önemli ölçüde geniş.
Bu nedenle Latin Amerika için meydan okuması yalnızca yatırım çekmek veya mineral üretimini artırmak değil; aynı zamanda Çin dışında finansmana erişimi ve çeşitlendirilmiş tedarik anlaşmalarını genişleterek rekabetçi işleme, işlem ve üretim kapasiteleri geliştirmek. Analistler, bu aşağı işleme aşamalarında bağımlılığın azalmasının bölgenin ekonomik dayanıklılığını güçlendireceğini ve stratejik seçeneklerini çeşitlendireceğini savunuyor.
“Farklı aşamaların Avrupa Birliği, Amerika Birleşik Devletleri, Brezilya ve diğer ülkelerde gerçekleştiği entegre bir ticari ağ çerçevesinde bir işleme sistemi, Pekin’in saldırgan fiyatlandırma uygulamalarına karşı koymaya yardımcı olacak.”
Eduardo Castellet Nogués — TRENDE Araştırmacılık ve Danışmanlığı
Bu makale Diálogo Américas tarafından yayımlandı.




1 yorum
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.