
Ember enerji danışmanlığının 2026 Çin Enerji Dönüşümü İncelemesi’ne göre, Çin’de 2025 yılında elektrik talebi yaklaşık yüzde beş artarken temiz kaynaklardan üretilen enerji bu yükselişi karşıladı ve termik (çoğunlukla kömür bazlı) üretim ise yıllık bazda ilk kez yüzde 0,7 geriledi. On yıl içinde bir termik üretim düşüşünün görülmediği gelişme, ülkenin yenilenebilir enerji yatırımlarının talebi karşılama kapasitesinin ne kadar hızla arttığını ortaya koyuyor.
Rapor, bu dönüm noktasını 2015 ile karşılaştırarak dikkat çekiyor. O yıl termik üretim düşmüş ancak bunun nedeni elektrik talebinin neredeyse büyümemesi olmuş; o zamanlar talep sadece yüzde 0,5 artmış ve bu da 1974’ten beri kaydedilen en yavaş büyüme hızı olarak kaydedilmişti. Bugünkü tablo ise tamamen farklı bir dinamiği işaret ediyor.
Taşımacılıkta Elektrikleşme Petrol Talebini Azaltıyor
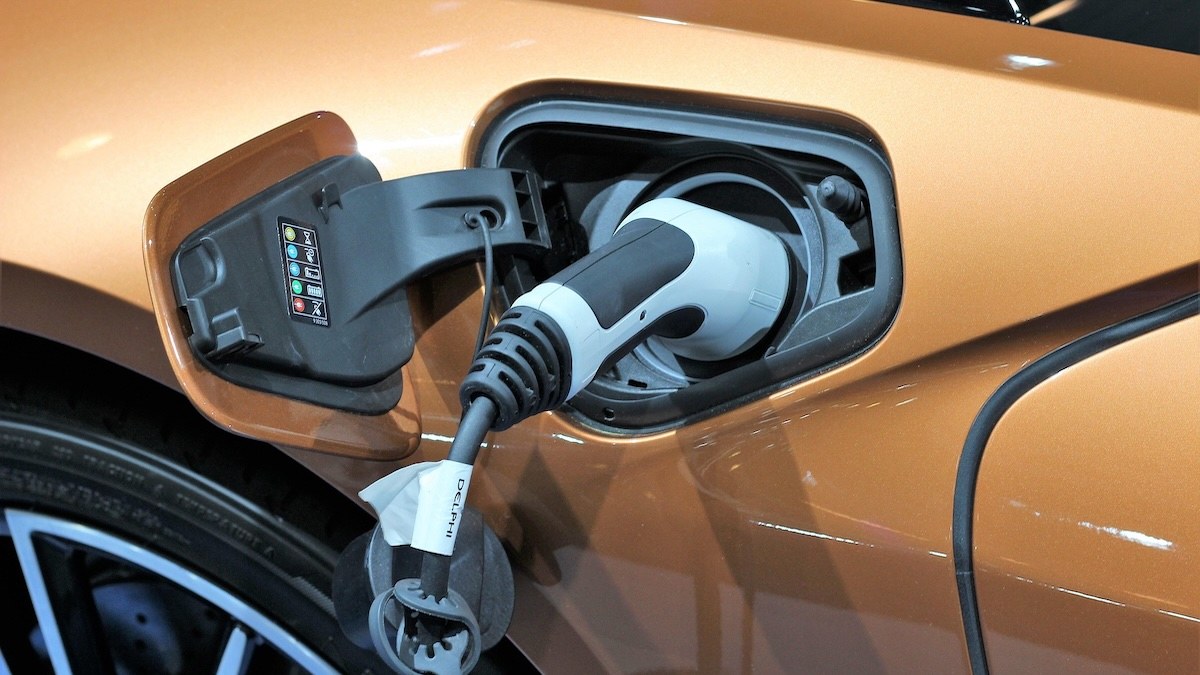
Elektrik sektörünün ötesinde, taşımacılığın hızlı elektrikleşmesi de Çin’in iç pazarındaki petrol talebini düşürüyor. Ember’e göre elektrikli araçlar (EV) günde yaklaşık 0,4-0,5 varil benzin yerine geçerken, daha geniş tahminler ortadan kaldırılan petrol talebinin günde 1 milyon varilden fazla olduğunu gösteriyor; bu da yılda yaklaşık 365-400 milyon varile denk geliyor.
Bu miktar, OECD Avrupa’sının 2025 sonundaki devlet stratejik petrol stoklarının (179 milyon varil) neredeyse iki katından fazla. Dolayısıyla Çin’deki elektrikleşme, enerji güvenliğini yeniden şekillendiren bir talep daralması yaratıyor.
Fazla Üretim Küresel Ticareti Canlı Tutuyor
Bu bulgular, konunun genellikle yalnızca endüstriyel bir sorun olarak ele alınmasını zorlaştırıyor. Amerika Birleşik Devletleri ve Avrupa Birliği (AB), Beijing’in güneş panelleri, bataryalar ve elektrikli araçlardaki baskınlığını ekonomik ve stratejik kırılganlık kaynağı olarak görüyor; çünkü yerel talep tek başına ememeyecek ölçekte inşa edilen üretim kapasitesi, fazlayı dış pazarların karşılamasına yol açıyor.
Ancak bu endişeleri tetikleyen fazla üretim, aynı zamanda bu teknolojileri ucuz ve yaygın hale getirerek küresel temiz enerji dönüşümünü de hızlandırıyor. Bu durum, 2025’te tahminen 479 milyar doları bulan temiz teknoloji ticaretiyle ortaya çıkıyor.
Temiz teknolojilerdeki maliyet düşüşleri, bir yandan küresel elektrikleşmeyi hızlandırırken, diğer yandan üretimin ölçeği nedeniyle oluşan fazlalığın dış pazarlara akmasına neden oluyor. Bu da hem ticari gerilimleri hem de enerji dönüşümünün ivmesini aynı anda şekillendiriyor.
Ember Çin Enerji Dönüşümü İncelemesi
Ticaretin büyük bir kısmı Çin’in üretimiyle yönlendiriliyor. Elektrikli araçlar gibi sektörlerde Beijing’in üretimi yerel talebi aşıyor ve küresel fiyatlar üzerinde aşağı yönlü baskı yaratıyor.
Üretim Ölçeği İç Pazarda Da Devriyor
Çin’in üretim fazlası yalnızca dış ticaret bağlamında değerlendirilmemeli. Fazla arz yaratan aynı kapasite, hızla büyüyen yerel temiz enerji pazarını da destekliyor. Son on yılda Çin, neredeyse 1.700 gigawatt (GW) güneş ve rüzgar kapasitesi ekledi; bu miktar 2015’teki tüm elektrik sisteminin üzerinde.
2025 yılında batarya depolama kurulumları yüzde 84 büyürken, Çin yeni dünya depolamanın yaklaşık yüzde 60’ını oluşturdu. Elektrikli kamyonlar ise yeni satışların yaklaşık yüzde 26’sına ulaştı; bu oran Avrupa’nın ekonomilerinin yalnızca binek araçlarda başardığı bir pay.
Ağ Sıkışıklıkları Fazla Kapasiteyi Ortaya Çekiyor
Bu ölçekteki kurulum, tüm kapasitenin tam olarak emildiği anlamına gelmiyor. 2025’in ilk yarısında Çin’de güneşten kaynaklanan israf (curtailment) oranı yüzde 5,7’ye, rüzgar içinse yüzde 6,6’ya yükseldi; Tibet, Sincan ve Qinghai gibi bölgelerde bu oran ülkenin yüzde 10’luk toleransını aştı.
Ağ sıkışıklıkları ve sınırlı yerel talep, yeni yenilenebilir kapasiteyle üretilen elektriğin tam kullanılması zorlaşıyor. Buna rağmen temiz teknolojiler Çin’in enerji ekosistemini değiştirmeye başladı. Ember’e göre kömür üretimi, erken 2024’ten beri 12 aylık hareketli ortalamada geniş ölçüde durağan.
Buzağı Vergi Politikaları Fazla Üretimi Temizliyor
Beijing şimdi fazla üretimden kaynaklanan endüstriyel şikayetlere yanıt veriyor. 1 Eylül’de ana hat bataryalara yeni bir tüketim vergisi yürürlüğe girerken, güneş hücrelerine benzer levyeler için 2027 öngörülüyor.

Bu vergi politikaları, verimsiz kapasiteleri elemeye, alt seviyedeki oyuncuların piyasadan ayrılmasını zorlamaya ve fazla üretimden kaynaklanan uluslararası ticari gerilimleri hafifletmeye yardımcı olabilir.
Düşük Fiyatlar Gelişen Ülkelere Ulaşıyor
Bu arada maliyet düşüşlerinin etkisi, ulaşılabilirlikle karşılık buluyor; bu da karbonsuzlaşmanın temel kısıtlamalarından biri. Birçok gelişmekte olan ve gelişen ekonomide bütçe alanının sınırlı olması, enerji dönüşümü için başlıca engeli oluşturuyor. Fiyatlar düştükçe daha düşük maliyetli ithalatların temiz teknolojilere erişimi genişliyor.
Ticareti kısıtlayıcı önlemler sınırlı etki yaptı. Amerika Birleşik Devletleri ve AB’nin getirdiği gümrük vergileri ve endüstriyel politika araçları, Çin’in temiz enerji ihracatını baskılamak yerine ticaret akışlarının giderek büyüyen bir kısmını gelişen pazarlara yönlendirdi. Etiopyadaki elektrikli araçlardan Pakistan’da indirimli güneş panellerine kadar Çin’in endüstriyel ölçeği birçok gelişen ekonomide maliyetleri düşürdü.
Bölgelere Göre Farklı Algılanan Baskınlık
Temiz enerji yatırımları genişledikçe, Çin’in baskınlığı bölgelere göre farklı şekilde algılanıyor. Birçok gelişen ekonomi bunu düşük maliyetle temiz teknolojilere erişme fırsatı olarak görürken, ileri ekonomiler Beijing’in ölçeğini endüstriyel fazla üretimle ilişkilendiriyor.
Son yıllarda AB’de güçlü bir büyüme yaşansa da blok güneş panelleri ve önemli yukarı derecedeki girdiler için Çin’e yoğun şekilde bağımlı. Aynı kalıp elektrikli araç bataryalarında da ortaya çıkıyor; AB’nin tiêni yeniden yapılandırma ve yerelleştirme çabaları bazı fazla kapasite risklerini hafifletirken, aynı zamanda Çinli batarya tedarikçilerine olan bağımlılığı artırıyor.
Bu durum Avrupa için bir politika muhasebesi yaratıyor: daha büyük endüstriyel otonomi uzun vadede tedar zinciri dayanıklılığını güçlendirecek ancak maliyetleri yükseltmesi ve karbonsuzlaşma hızını yavaşlatması muhtemel; devam eden bağımlılık ise daha hızlı kurulumu sürdürürken Avrupa’yı süregelen bağımlılıklara açık bırakıyor.
Amerika’nın Benzer Zorluğu
America Birleşik Devletleri de benzer bir zorlukla karşılaşıyor. Enflasyon İndirimi Yasası altındaki vergi kredilerine rağmen, Çin küresel temiz teknoloji üretim kapasitesinin çoğunu oluşturuyor. Washington batarya depolama gibi alanlarda kurulumu büyütüyor ve Beijing’in ardından ikinci sıraya yükseliyor; ancak CSIS analizinin de belirttiği gibi, aşağı derecedeki segmentlerdeki genişleme, sınırlı yerel rezervler ve kritik mineral işleme kapasitesi gibi yukarı derecedeki kısıtlamaları çözmiyor.
Hint altkıtasında ise farklı ama ilgili bir iz takip ediliyor. Yenilenebilir enerji kurulu kapasitesi hızla büyüse de, Çin ile arasındaki ölçek açığı büyük: Beijing 2025’te güneşten 315,1 GW eklerken, Yeni Delhi yalnızca 37 EKLEDİ.
Fazla Üretim ve Yerel Kurulum Birbirini Güçlendiriyor
Çin’in temiz teknoloji fazla üretimi, küresl enerji dönüşümünün ayrılmaz bir özelliği haline geldi. Ticareti bozan bir unsur olarak eleştirilse de güneş, batarya ve elektrikli araç teknolojilerinde önemli malizet düşüşlerine katkıda bulundu ve bunların gelişen, gelişmekte olan ve ileri ekonomilerde benimsenmesini hızlandırdı.
Ancak düşük fiyatları tetikleyen aynı konsantrasyon, yapısal kırılganlıklar da üretiyor; ithalatçı ekonomilerin tedar zinciri kesintilerine, jeopolitik sürtüşmelere ve endüstriyel bağımlılığa açık olmasını artırıyor.
Çin’in aşırı üretim kapasitesi ile hızlı yerel kurulumu aslında birbirini güçlendiriyor. Daha güneş paneli, batarya ve elektrikli araç üretmek rekabeti yoğunlaştırıp fiyatları düşürdü; bu daha düşük fiyatlar ise aynı teknolojilerin hem evde hem de yurt dışında daha kolay kurulmasını sağladı.
Yakın Vadede Azalması Beklenmeyen Rol
Beijing’in küresl enerji dönüşümündeki rolünün yakın vadede azalması beklenmiyor. Dünyadaki politika yapıcılar için asıl zorluk, Çin temiz teknolojilerine olan bağımlılığı azaltmaktan öte, Beijing’in ölçeğinin sunduğu avantajları kullanarak enerji güvenliğini güçlendirmek ve stratejik bağımlılıkları derinleştirmeden elektrikleşmeyi hızlandırmak.




1 yorum
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.