
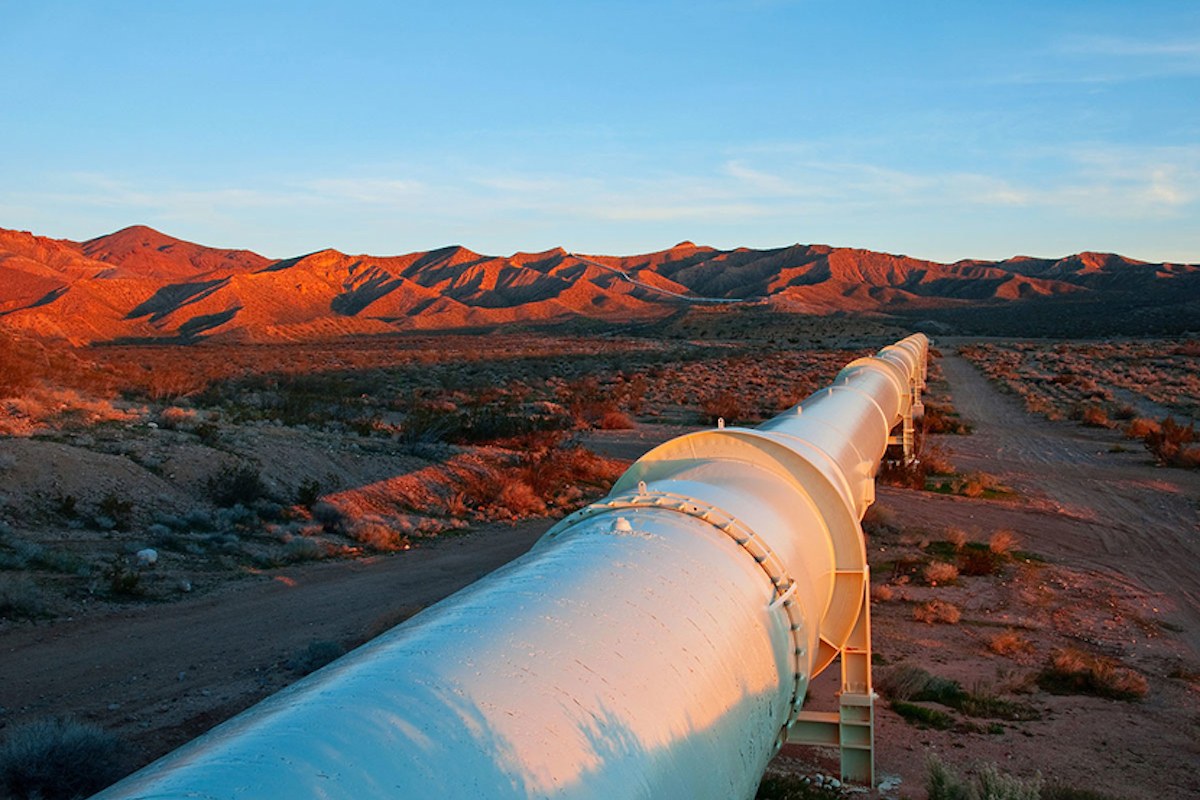
Asya’nın enerji tedarikindeki Hürmüz Boazı’na bağlılığı azaltma çabaları genellikle Suudi Arabistan ve Birleşik Arap Emirlikleri’nde inşa edilen boru hatlarına odaklanırken, Asya ithalatçıları için durum yalnızca bununla sınırlı değil. Fiziksel darboğaz Fars Körüzü’nde oluşurken, ekonomik maruziyetin büyük kısmı binlerce kilometre doğuda, Asya pazarlarında konsantre olmuş durumda.
Amerikan Enerji Bilgileri İdaresi’nin (EIA) tahminlerine göre, 2025’in ilk yarısında Hürmüz’den geçen ham petrol ve kondensatin %89’u Asya pazarlarına gitmişti. Çin, Hindistan, Japonya ve Güney Kore yalnız başına bu akışların %74’ünü oluşturuyordu.
Borulu hatlar enerji güvenliğini tek başına karşılayamaz
Bu ekonomiler için Hürmüz, uzaktaki jeopolitik bir boğazdan öteye geçiyor; enerji sistemlerinin tedarik biçiminin içine işlenmiş durumda. Maruziyeti azaltmaya yönelik mantıklı çabalar sürüyor. Suudi Arabistan, ham petrolünü Batı-Boru hattı üzerinden Kızıldeniz’deki Yanbu’ya taşıyabiliyor. Birleşik Arap Emirlikleri ise Hürmüz’ü tamamen atlayarak petrolü Umman Körfezi’indeki Fujairah’a gönderebiliyor.
Su Arabistan’ın bu aydaki deneyimi, ek boru hattı kapasitesinin enerji güvenliğiyle aynı şeymiş gibi değerlendirilmesine dair kullanışlı bir uyarı niteliği taşıyor. 10 Eylül’de Suudi Arabistan’ın Batı-Boru hattı, Riyad ve Medina bölgelerinde gerçekleştirilen birkaç saldırının hedefi oldu.
Dr. Mahyar Ramezankhani
Suudi Enerji Bakanlığı, hattın teknik ekipler bütünlüğünü değerlendirirken önlem olarak kapatıldığını belirtti. 22 Eylül’de Reuters, operasyonların azaltılmış bir hızda yeniden başladığını aktardı.
Yedek güzergahın değeri ve kırılganlığı
Sadece birkaç ay önce, aynı hat yedek güzergahların neden önemli olduğunu göstermişti. 2026’nın ilk çeyreğinde, Hürmüz’den geçen sevkiyat kısıtlanırken Suudi Aramco, Batı sisteminden maksimum 7 milyon varil/gün kapasitesine akışları artırarak bunu kritik bir tedarik arteri olarak nitelendirdi.
Bu olay, yatırımı saçık göstermiyor. Daha pratik bir şeyi ortaya koyuyor: Yedek bir güzergah son derece değerli olabilir ve yine de yedek gerekliliğine yol açan daha geniş çatışmaya karşı kırılgan kalmaya devam edebilir.
Rakamlar, ikameye dair sınırları da perspektife oturtuyor. Uluslararası Enerji Ajansı’na (IEA) göre, 2025’te Hürmüz’den saatte yaklaşık 20 milyon varil petrol, dünyanın deniz yoluyla yapılan petrol ticaretinin yaklaşık çeyreği kadar hareket ediyordu.
IEA, Suudi ve Emirati boru hatlarının ham petrolü boğazdan uzaklaştırmak için kullanılabilecek yaklaşık 3,5 milyon ile 5,5 milyon varil/gün arasında değişen kapasiteye sahip olduğunu tahmin ediyor. EIA ise başlıca Suudi ve Emirati geçiş sistemlerini saatte yaklaşık 4,7 milyon varil/gün olarak hesaplıyor.
Kapasite rakamlarının ötesinde gerçekler
Günde birkaç milyon varilik alternatif kapasitenin kriz sırasında önemli olduğu açık. Bir tedarik şokunu yumuşatabilir ve ihracatçıların sahip olmayacağı seçenekler sunabilir. Ancak bunlar, Hürmüz’den geçen normal trafiğin yerini dolduramaz.
Ayrıca nominal kapasite tüm hikayeyi anlatmıyor. Boru hatları, pompalama istasyonlarına, elektriğe, depolamaya, iletişime, ihracat terminallerine ve diğer uçta güvenli deniz erişimine dayanıyor.
Bu öğelerin birkaçı aynı çatışmaya maruz kalırsa, haritada ayrı görünen bir güzergah pratikte daha az bağımsız olabilir.
LNG için petrol boru hattı çözümü yok
Asya alıcıları için LNG sorunu daha da zorlaşıyor. IEA’nın tahminlerine göre, Katar’ın LNG ihracatının %93’ü ve Umman’ın normalde Hürmüz’den geçiyor. Birlikte bu akışlar, küresel LNG ticaretinin yaklaşık %19’unu oluşturuyor. 2025’te boğazdan ihraç edilen LNG’nin neredeyse %90’u Asya’ya gidiyor ve bölgen LNG ithalatının yaklaşık %27’sini karşıyordu.

Bu hacimler için petrol boru hattı tarzında bir çözüm yok. Katar, Dolphin sistemi üzerinden bazı borulu gazı Umman ve Umman’a gönderiyor, ancak yedek kapasite sınırlı ve Umman’ın LNG terminalleri neredeyse tam kullanımda çalışıyor.
Katar LNG’sinin büyük miktarlarını başka bir kıyıya taşımak, yeni bir borudan daha fazlasını gerektirir. Yıllar içinde inşa edilen ve milyarlarca dolar finanse edilen sıvılaştırma, depolama ve ihracat altyapısını yeniden yaratmayı içerir.
Bu yılın LNG piyasası ders veriyor
Bu yıl LNG piyasasında yaşananlar bu nedenle öğretici. IEA’nın 3. çeyrek 2026 Gaz Piyasası Raporu, Mart ile Haziran arasında Katar ve Umman’dan LNG yüklemelerinin bir yıl öncesine göre 35 milyar kübik metre düşüğünü tespit etti.
Fars Körfezi dışındaki üreticiler LNG çıkışını yaklaşık 27 milyar kübik metre artırarak kayıp hacimlerin yaklaşık üçte birini karşıladı. Asya alıcıları, Hürmüz’ü saran yeni bir güzergah keşfederek kesintiyi aşamadı. Ayarlamalar, başka yerlerde ek tedarik, daha yüksek fiyatlar ve bazı talep tepkileri aracılığıyla geldi.
Asya hükümetleri için bu, enerji dayanıklılığına dair daha geniş bir tanım öne çıkarıyor. Daha fazla Suudi ve Emirati geçiş kapasitesi kullanışlı ve yeni Fujairah boru hattı esneklik eklemeli. Ancak bölgenin enerji güvenliği, yalnızca Fars Körfezi’indeki mühendislikle sağlanamaz.
Tedarikçi çeşitliliği, stratejik stoklar, esnek LNG sözleşmeleri, yeterli depolama ve gazlaştırma kapasitesi ve ham petrol türleri arasında geçiş yapabilme yeteneği, taşımacılık güzergahları güvenilmez hale geldiğinde önem kazanıyor.
Aynı ilke üreticiler için de geçerli. İkinci bir güzergah eklemek sistemi iyileştirir, ancak bu yedeklemenin değeri, iki güzergahın paylaştığı risk sayısına bağlıdır — elektrik ve depolamadan terminallere, iletişime ve güvenliğe kadar.
Hürmüz’ün önemsiz hale gelmesi beklenmiyor; hacimler çok büyük ve LNG özellikle yeniden yönlendirilmesi zor. Daha gerçekçi hedef, boğazdaki bir kesintinin, ona bağımlı olan ekonomilere daha az zarar vermesini sağlamak.
Asya için bu, geçiş boru hatlarını kendisi sigorta politikası yerine sigortanın bir katmanı olarak görmeyi gerektiriyor.
Dr. Mahyar Ramezankhani, uygulama ekonomisi ve bölgesel ekonomik politika üzerine odaklanan doktora sonrası araştırmacı ve ekonomi profesörüdür.




1 yorum
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.